運転資金の枠と債務償還年数 プロパー融資の審査目線を図で確かめる
銀行からの資金調達を検討するにあたり、決算書で確かめておきたい点が2つあります。
1つは、借入金が運転資金の枠に収まっているか。もう1つは、枠を超えた分を利益で何年で返せるか。銀行はこの2段階で融資を判断しています。
なお、本稿で扱うのはプロパー融資の審査目線です。保証協会の保証付き融資とは少し異なるので、注意してください。
以下、架空の2社の決算書を図にして、銀行の見方を順に追います。
1.銀行は資金使途を聞く前に「枠」を見ている
運転資金の枠は、次の式で求めます。
正常運転資金=売上債権+棚卸資産+前渡金-仕入債務-前受金
運転資金の枠=正常運転資金+現預金
正常運転資金は一般に、売上債権・棚卸資産・仕入債務の3要素で説明されます。正式には、前渡金(仕入の先払い)と前受金(売上の前受け)を含めて算出します。建設業、システム開発、サブスク型ビジネスなどの業種では、前受金を入れずに計算すると、枠を見誤ります。
借入金がこの枠の中に収まっていれば、銀行は資金使途を細かく問いません。売上の回収と手元資金で返せる借入、つまり利益で返さなくてよい借入と判断できるからです。したがって、枠の中であれば、融資を受けられる可能性は高くなります。
2.枠に収まっている会社(A社)
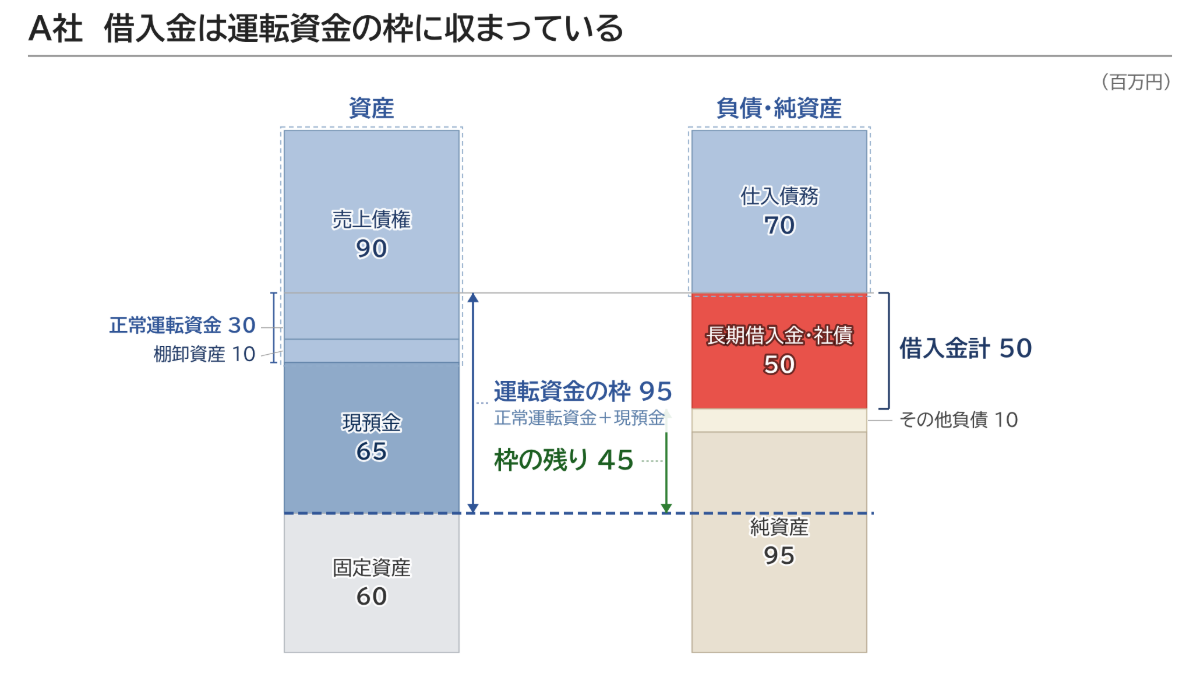
A社は、売上債権90、棚卸資産10、仕入債務70で、正常運転資金は30。現預金65を足して、枠は95です(単位:百万円、以下同じ)。
借入金は50なので、枠の残りは45あります。追加で運転資金を申し込む際の説明は、「手元資金を厚くしたい」で、銀行は融資に応じてくれます。
3.枠を超えている会社(B社)
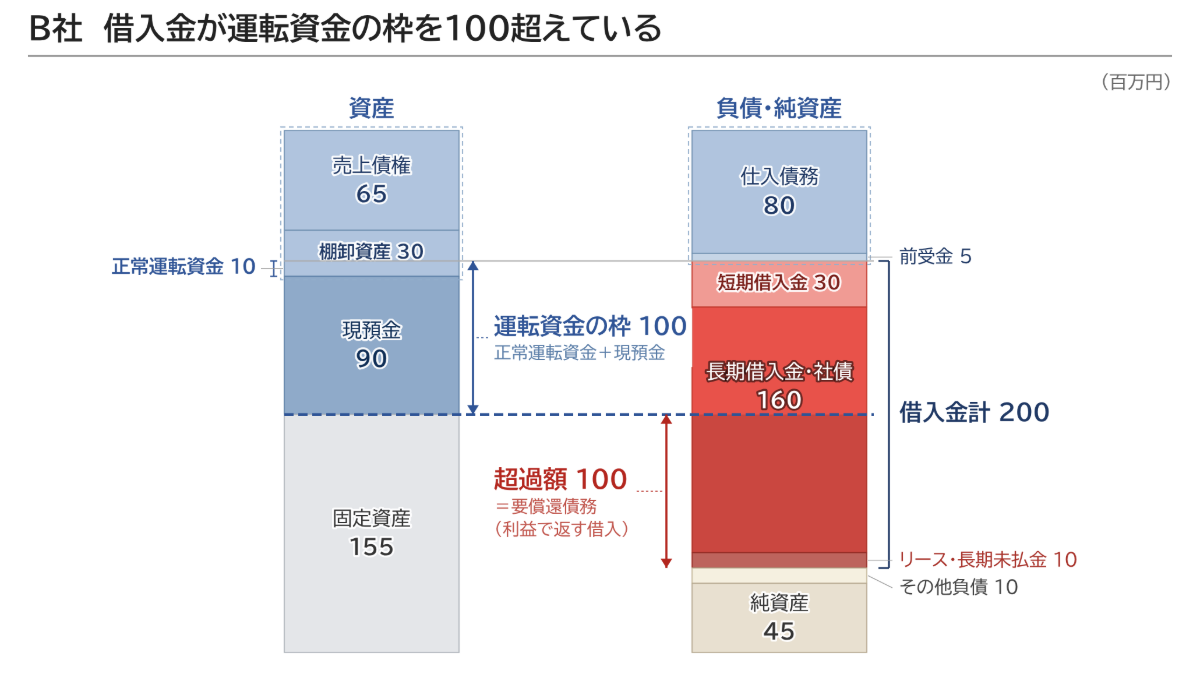
B社は、正常運転資金10に現預金90を足して、枠は100。これに対し借入金は、短期30、長期160、リース10で合計200あります。借入金には、リース債務や長期未払金も含めます。
枠をはみ出した100は、売上の回収では返せない借入です。設備投資に使われたか、赤字の補填に消えたか。あるいは、回収困難な貸付金として社外に流出したか。いずれにしても、将来の利益で返すしかありません。
この超過額が、債務償還年数の計算における「要償還債務」になります。
4.超えた分を何年で返せるか
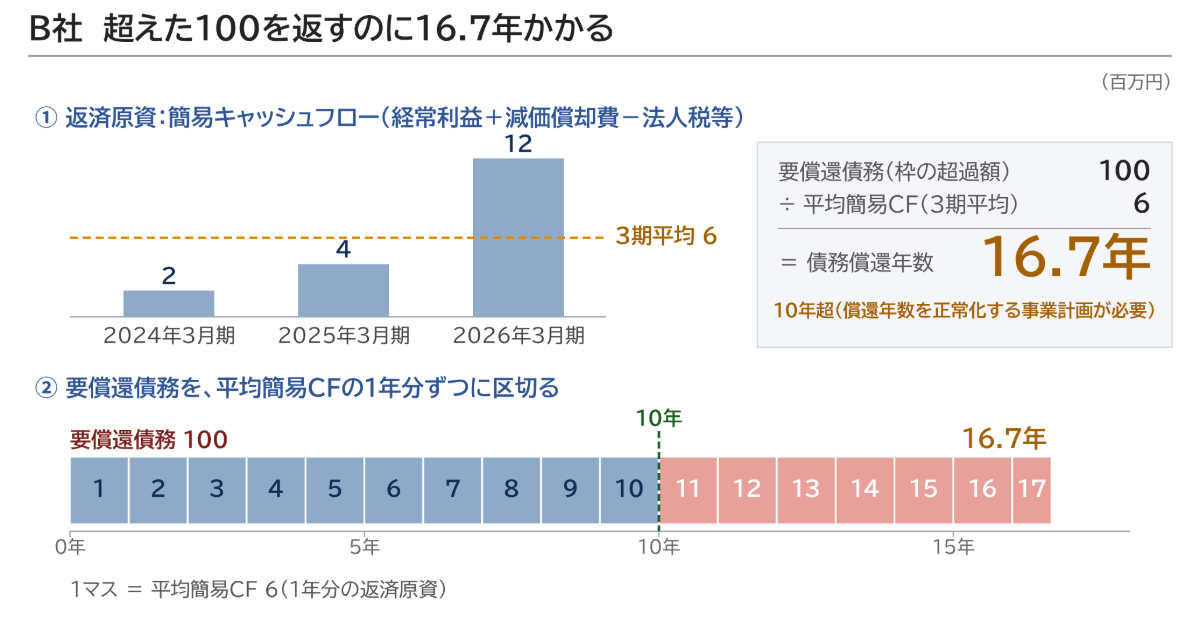
債務償還年数とは、利益で返すべき借入金(要償還債務)を、何年で返せるかを示す指標です。返済原資は、簡易キャッシュフローで見ます。
簡易キャッシュフロー=経常利益+減価償却費-法人税等
債務償還年数=要償還債務÷簡易キャッシュフロー
簡易キャッシュフローは、直近2~3期の平均で見ます。中小企業は、年度による利益のぶれが大きいからです。銀行も複数期の数値で判断します。
B社の簡易キャッシュフローは、2→4→12と回復してきました。3期平均は6で、要償還債務100を割ると16.7年。10年を大きく超えます。
債務償還年数の目安は、一般的な業種で10年以内が正常先です。20年を超えると要注意先以下に判定され、融資が受けられなくなります。よって、B社のように10年を超える会社が、プロパーで追加融資を受けるには、償還年数を正常化する事業計画が必要になります。
5.計算の留意点
(1)正常運転資金は実態で見る
銀行は、決算書の売上債権や棚卸資産を減額して評価している場合が少なくありません。回収の遅れた売掛金や滞留在庫が含まれていれば、その分を枠から除外します。
(2)債務償還年数の式は1つではない
分子の取り方で、少なくとも3通りあります。
A:借入金をそのまま分子にする
B:借入金から正常運転資金を引く
C:借入金から正常運転資金と現預金を引く(本稿の要償還債務)
Aがいちばん厳しく、Cがいちばん甘い式です。Cで10年以内に収まっていても、Bでは超えている、ということもあります。銀行と話すときは、どの式の年数かをはっきりさせておきます。
なお、保証協会付き融資への影響が大きいCRDスコアは、債務償還年数Aと強い相関があります。保証付き融資がメインの小規模企業は、Aの年数を特に重視する必要があります。
(3)現預金をどこまで引くか
Cの式における現預金をきちんと計算する場合は、決算書の現預金から担保に入っている預金や定期預金を除きます。「必要な運転資金はいくらか」という計算に余剰資金を含めるのは、筋が通らないからです。
6.枠を超えたら「折り返し融資」で申し込む
枠を超えている会社が運転資金を申し込む際、有効なのが「折り返し融資」の考え方です。
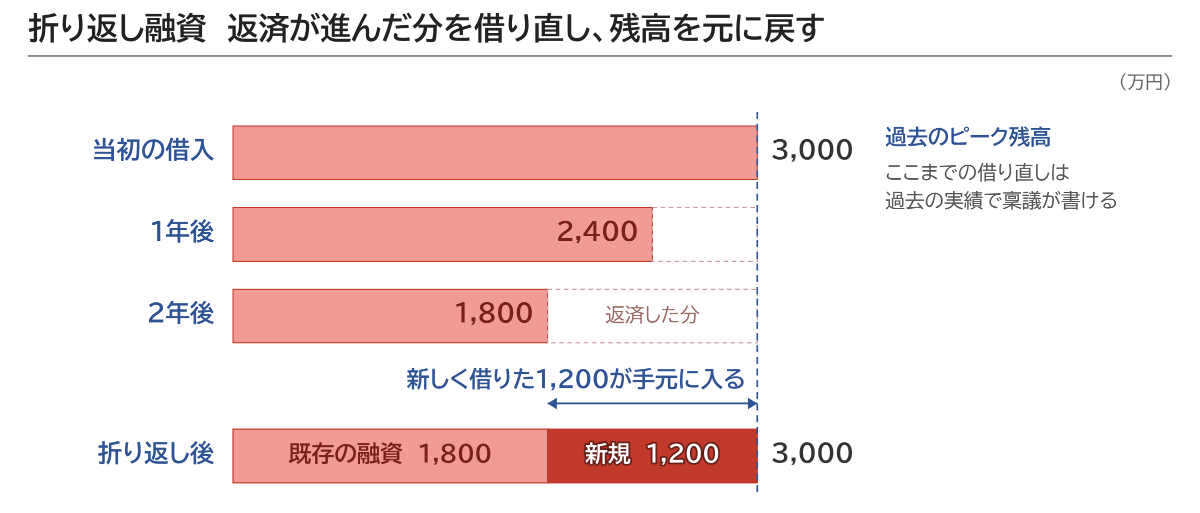
3,000万円を借りて、2年で1,800万円まで返した。ここで1,200万円を借りて、残高を3,000万円に戻す。これが折り返し融資です。既存の借入金を一括返済して、ほぼ同額で借り直す借り換えも、折り返し融資です。
銀行にとって、過去のピークまで戻す融資は、ピークを越える融資よりも実行しやすいです。「一度ここまで貸して、ここまで返してもらった」という実績で稟議が書けるからです。
申し込むときは、「返済が進んだので、また借りたい」「月商の1.5倍くらいの現預金を持っておきたい」などと説明します。「返済資金を貸してほしい」という言い方は、印象が悪くなるので避けるべきです。
折り返しは、主な取引銀行すべてに頼みます。銀行は、自行の貸した金が他行の返済に消えるのをいちばん嫌います。各行が応じていれば、担当者は稟議書に「他行も折り返しに応じている」と書けます。
7.まとめ
(1)決算が固まった時点で、運転資金の枠と債務償還年数を算出する
(2)枠を超えていれば、折り返し融資の形での調達を検討する
(3)折り返し融資は、主な取引金融機関すべてに申し込む
(4)償還年数が10年を超えていれば、償還年数を正常化する事業計画を用意する
(5)正常運転資金の中身(回収遅れ・滞留在庫)を点検する
運転資金の枠と債務償還年数をあらかじめ把握しておけば、銀行の対応を予想した準備が可能になります。財務分析の手法は様々ですが、銀行目線では、これが最も基礎的で重要な分析です。
当事務所では、税理士・会計事務所向けに、銀行交渉の実践研修を実施しています。ご関心のある方はお気軽にお問い合わせください。
安田順の最新刊