新著『粉飾決算の見抜き方』発売──銀行員と支援専門家に伝えたかったこと
粉飾決算をテーマにした本を書きました。
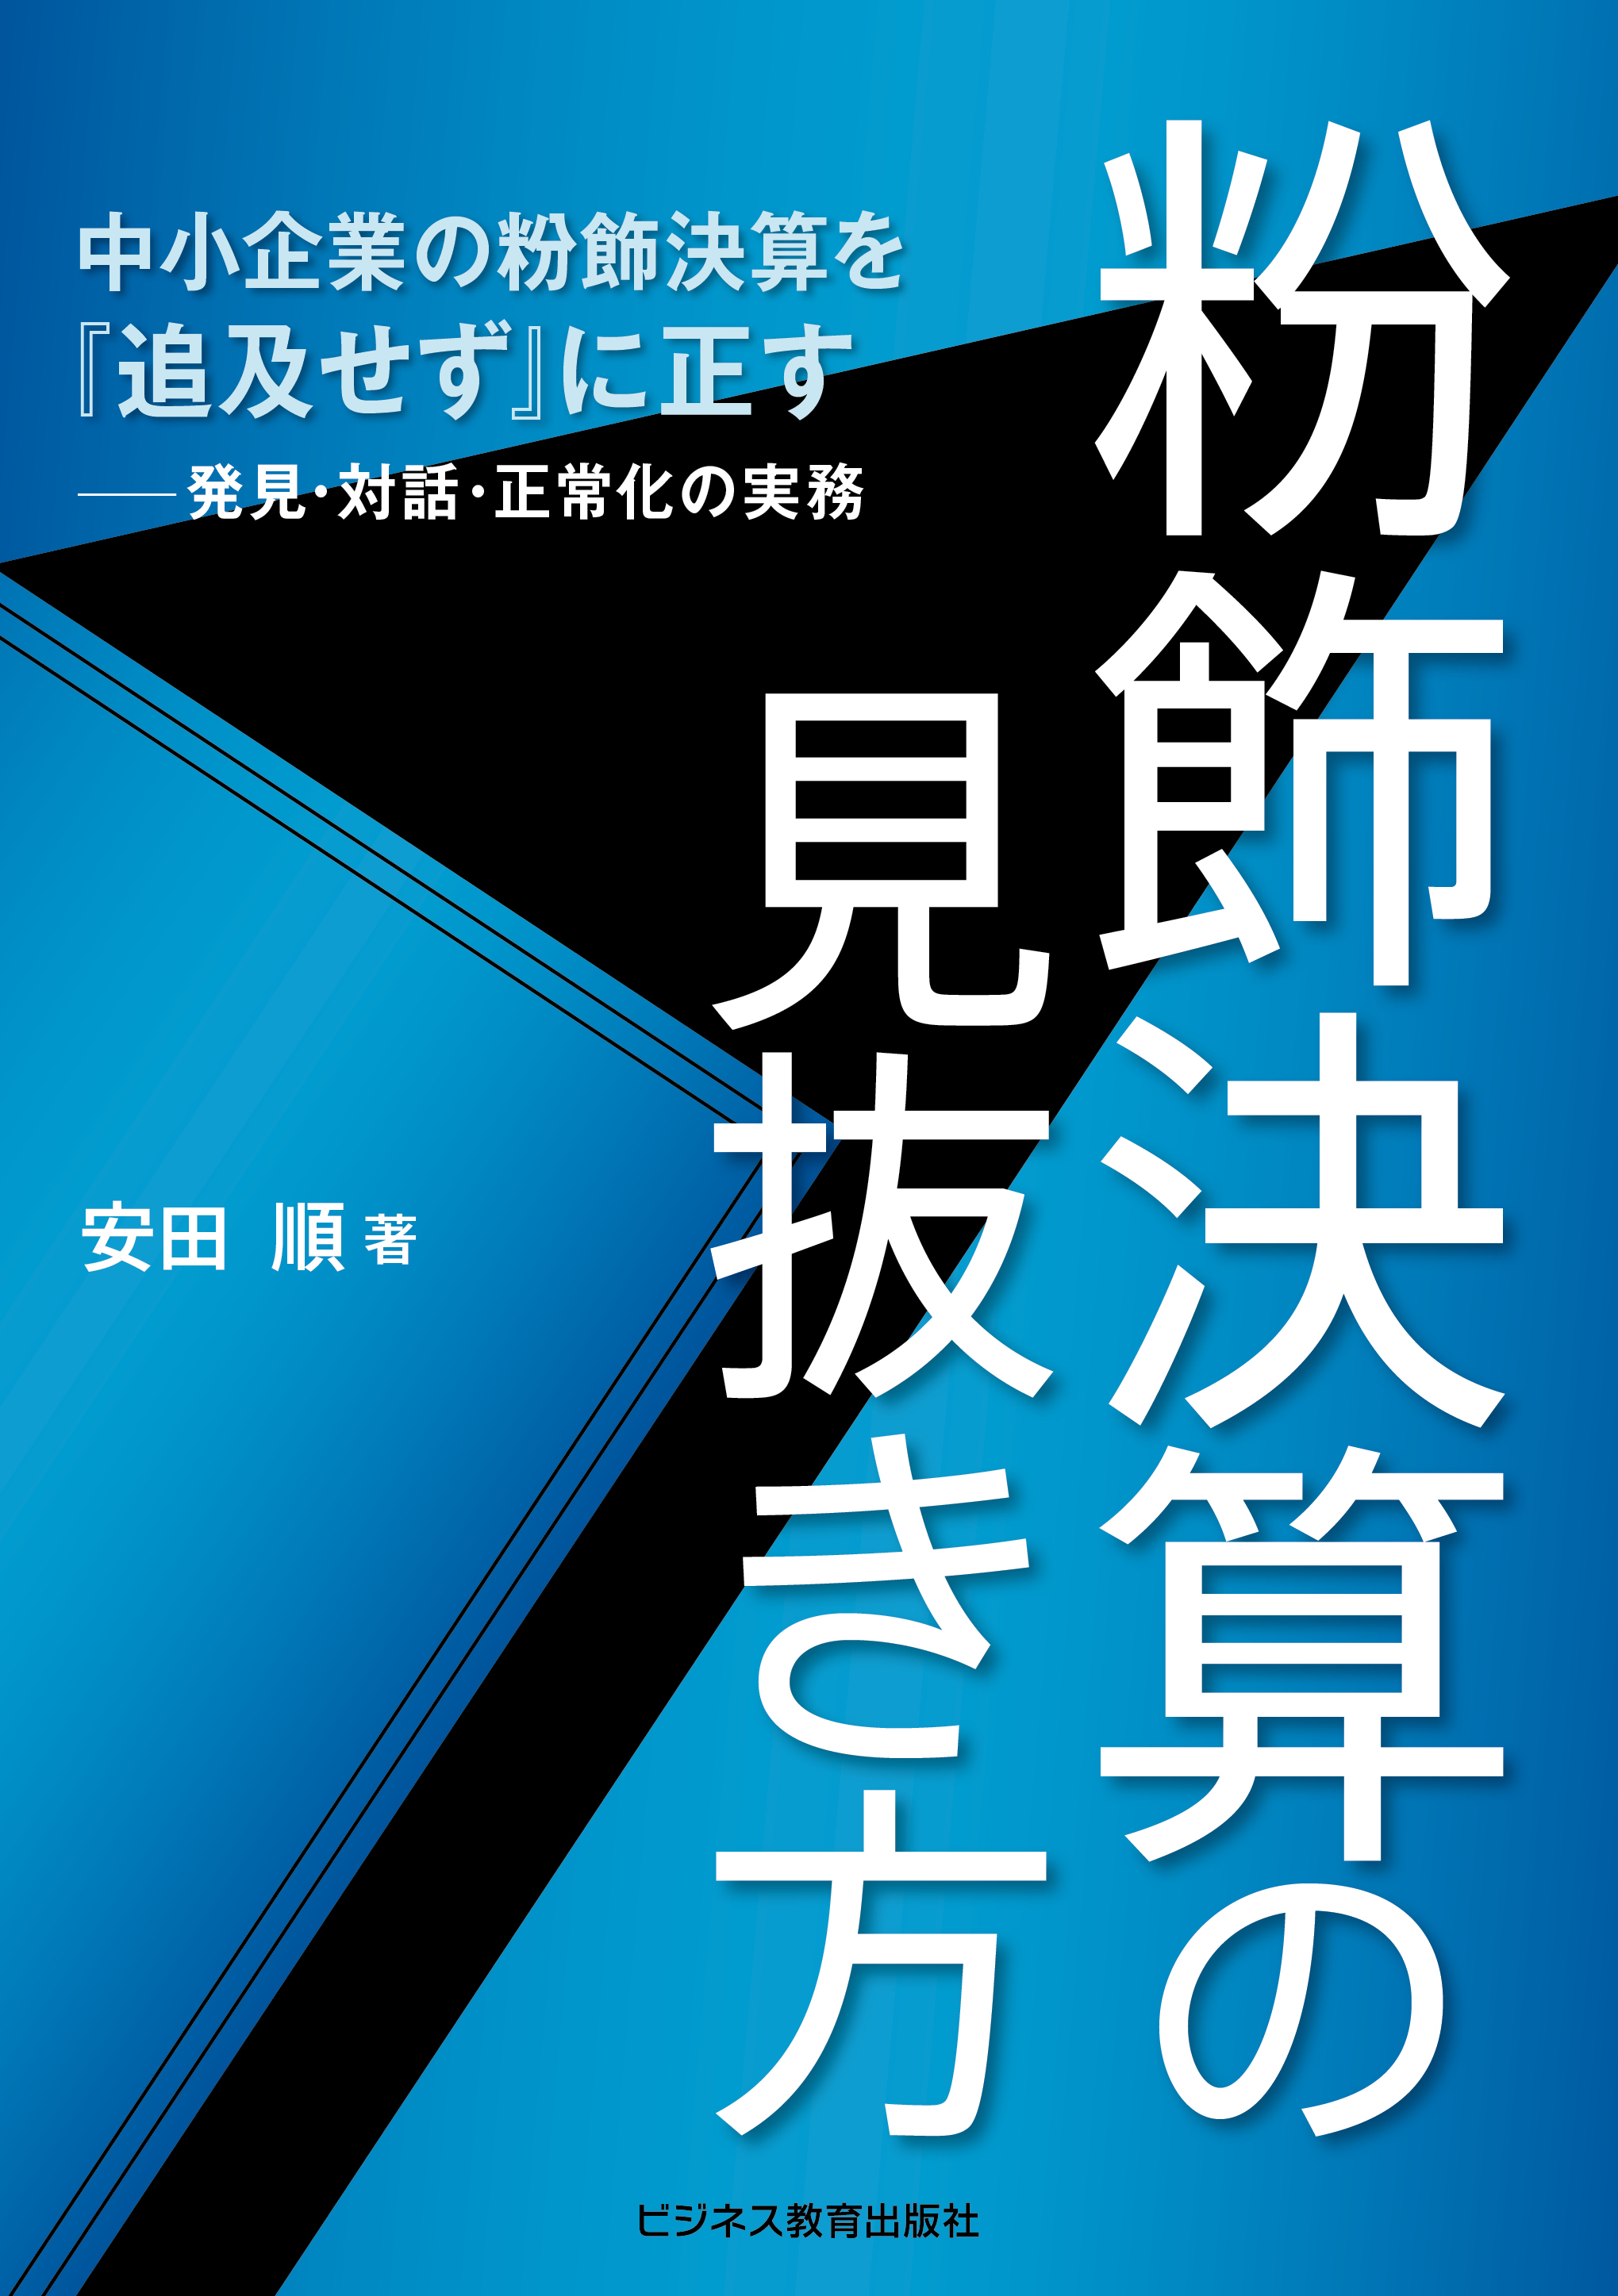
『粉飾決算の見抜き方──中小企業の粉飾決算を「追及せず」に正す』(ビジネス教育出版社)
銀行員向けの本です。ただ、関与先の決算書を預かる支援専門家の方にも、共通する論点があります。そこで、要点をお伝えします。
すべてを「粉飾」と一くくりにしていませんか
決算書が実態と異なるケースを、広く「不適切会計」と呼びます。単なる処理ミスも含まれます。その中に、意図的に財務内容をよく見せる「不正会計(粉飾)」があります。
ところが現場では、この区別が極めて曖昧です。
会計事務所の指導不足で数字がいい加減な決算書。回収見込みのない売掛金の計上。関係会社間で売上や在庫を循環させる悪質な操作。これらがすべて、同じ「粉飾」という言葉でくくられています。
「粉飾」という言葉には、不正、悪意、犯罪というニュアンスがあります。この一語で片づけられると、経営者は銀行に相談すること自体がリスクになります。過去のミスを修正したくても、説明すれば信用を失いかねません。本来あるべき健全なコミュニケーションが、言葉ひとつで封じられているのです。
粉飾には「質」がある
そこで問題になるのが、粉飾の質です。私はおおむね4つに分類しています。
(1) 巧妙で大胆な粉飾。 金融機関ごとに異なる決算書を提出する、売上・在庫・現金を関係会社間でキャッチボールして架空計上する、といった手の込んだ改ざん。
(2) 古典的な利益粉飾。 架空売上、在庫水増し、経費の資産計上など。主に赤字や債務超過の隠蔽を目的とする行為。
(3) ずさんな経理処理・公私混同。 売上・費用の期間対応の誤り、現金残高の不一致、役員貸付金の発生。経理体制の未整備や知識不足に起因する不適切処理。
(4) グレーゾーン。 回収見込みの乏しい売掛金を資産に残す、棚卸資産の評価減を先送りするなど。明確に不正とは言い切れないものの、判断次第で財務内容をよく見せる処理。
グレーゾーンまで含めれば、中小企業の粉飾は決して珍しくありません。
(1)はさすがに厳しい。しかし(2)から(4)は、早い段階で修正に着手すればリカバリーできます。(2)については、新たな粉飾をやめて、以後は期間損益を正確に出す。BSの歪みはしかるべき時期を見極めて修正する。
大多数の社長は、カネをだまし取るつもりはない
約25年この現場を見てきました。粉飾に手を染めた社長の多くは「真面目に商売に取り組む普通の社長」です。
銀行からカネをだまし取ろうという悪意はありません。資金繰りの行き詰まりや、融資を断られる恐怖から、一線を越えてしまう。個人の資質というよりは、追い詰められた末の判断ミスです。
正しい知識と、支えてくれる存在があれば、ほとんどの社長は粉飾から抜け出せます。
「追及するな」という提言
こうした実態を踏まえ、本書では「粉飾を追及するな」という方針を提言しました。理由は2つです。
第一に、外部から決算書を分析しても、ほとんどの粉飾は「疑い」で止まります。確定できないものを追及しても、時間の無駄です。
第二に、銀行が正面から「粉飾ですね」と問いただせば、信頼関係は崩壊します。経営者は情報を出さなくなり、他行に逃げる。銀行は、本来なら取引できたはずの会社まで失います。
では、どうするか。粉飾という言葉を封印し、事実ベースの対話で経営者を見極める。粉飾が疑われる数値を「決算書の問題点」と位置づけて改善を促し、その反応から、信頼に足る人物かを判断する──。本書ではこの進め方を具体的に解説しています。
どの章から読むか
実務の参考になるのは、特に次の4章ではないかと思います。
- 第1章 中小企業の粉飾決算とどう向き合うべきか
- 第2章 粉飾の動機と時系列の動きから仮説を立てる
- 第5章 どう伝える? 粉飾決算を指摘するときのコツ
- 第6章 不良資産の処理を後押しする
第3章と第4章は、勘定科目ごとの見抜き方です。売掛金、棚卸資産、仮払金、貸付金の増加から何を読むか。ここは熟読していただいてもいいですし、辞書のように使っていただいてもいいと思います。
支援専門家の方へ
この問題で悩んでいるのは、銀行だけではありません。支援専門家も同じジレンマを抱えます。
むしろ、銀行より先に気づく立場にいます。だからこそ、追及ではなく対話で正常化に向かう道筋が要る。本書ではその進め方を、対話例まで含めて解説しました。
関与先の決算書と実態が合っていないなら、銀行に指摘される前に動く。
今後本格化する「AIを使った粉飾チェック」への対応策としても重要です。