数字に強い社長が身につけている10の財務スキル
中小企業の社長が尖らせるべき財務スキルとは
中小企業の社長に必要な財務スキルは、決算書を読み解く一般的なスキルとは少し違います。求められるのは、自社の経営判断に直結するスキルです。経営判断が適切な社長は、銀行からも信用され、融資に困ることはありません。
ここでは、身につけておきたい財務スキルを10位から順に紹介します。
10位 毎月の試算表を読んで、手を打つ
試算表は、月ごとに作る決算書です。毎月これを読むことが、財務スキルの出発点になります。
読むポイントは、売上の前年同月比、粗利率、そして現預金・売掛金・在庫・借入金の残高です。売上は落ちていないか、粗利率は下がっていないか、売掛金や在庫は膨らんでいないか。毎月確認すれば問題に早く気づき、期中に手を打てます。
数字に強いとは、頭の良し悪しではありません。毎月、試算表をしっかり読んでいる社長が「数字に強い社長」に成長していくのです。「数字が苦手でして……」というのは、要するに努力していないということです。
9位 設備投資と聞いたら「耐用年数」と「減価償却費」が浮かぶ
設備投資を検討するときは、まずPLへの影響をつかみます。
1億円の機械を耐用年数10年で償却すれば、減価償却費は年間1,000万円。その分だけ、毎年の利益が減ります。この程度の計算は、電卓なしでできるようにしておきたいところです。
8位 金利を「支払利息」で考える
金利が0.2%上がった、下がったと、パーセントばかり見ている社長は少なくありません。金利は、PLの支払利息に置き換えないと、本当の重要性がわかりません。
1億円借りていて金利が1%上がれば、支払利息は年間100万円増えます。これを営業利益でまかなえるか。借入を減らすか。銀行とどう交渉するか。ここまで考えるのが社長の仕事です。
7位 設備投資の前に「投資回収期間」を計算する
投資回収期間とは、投資額を何年で回収できるかを示す指標です。
投資回収期間 = 投資額 ÷ キャッシュフロー
「投資を回収する」という考え方は、経営者の肌感覚と一致します。財務を理解している社長は、設備投資の前に回収期間を確認します。さらにレベルの高い社長になると、投資回収期間について自分独自の基準を持っています。
6位 借入金と現預金は「両建て」であると理解している
借入金は、赤字の補填などに使わなければ、BSの現預金として残ります。借入金と現預金が「両建て」で増えるだけなので、現預金を取り崩せばいつでも返済できます。本当の意味での借金とは言えません。
ここを理解しない社長は意外と多いです。そういう社長は借入を情緒的にとらえ、借りるべき場面で借りないという判断ミスを起こします。
5位 自社の固定費と変動費を把握している
費用は、売上に比例して増減する変動費と、売上に関係なく発生する固定費に分かれます。売上から変動費を引いた残りを限界利益といい、この限界利益で固定費をまかなった残りが利益になります。
つまり、利益を増やす方法は、売上を増やす、限界利益率を上げる、固定費を減らすの3つです。インフレや円安で原材料費が上がる局面では、限界利益率の管理が利益を左右します。
費用を固定費と変動費に分け、限界利益を示した損益計算書を「変動損益計算書」と呼びます。便利なツールなので、できるだけ使うことをお勧めしますが、経験豊富な社長は変動損益計算書なしで、この課題をクリアしています。「粗利率は落ちていないか」「固定費が重すぎないか」「外注費などの変動費率が高まっていないか」。こうした計算を頭の中で行い、利益計画を立てています。
4位 「投資にはリターンが必要」という目で決算書を見る
設備投資や人材投資をしたら、その分だけ売上と利益が増えなければなりません。この発想は多くの社長が持っています。一方、その目でBSとPLを見ている社長は多くありません。
前期のBSで有形固定資産が増えていれば、当期のPLでは原則として売上が伸びているはずです。人件費も同じで、増加分をコストではなく投資(インプット)ととらえ、翌期以降の増収・増益(アウトプット)を確認します。
この見方は、銀行への決算説明の質にも直結します。
3位 繰越欠損金を意識している
利益をあげて借入金を減らす局面では、利益にぶつける繰越欠損金(過去の赤字のうち、翌期以降の利益と相殺して税金を減らせるもの)の残高で、返済のスピードが変わります。税金の負担を軽くできる分、返済に回せる資金が増えるからです。
繰越欠損金のことまで考えている社長は、あまり多くありません。しかし、「繰越欠損金を活かす」という視点は、キャッシュフロー上、極めて重要です。
考える順番には注意してください。「繰越欠損金に合わせて利益をあげる」のではなく、「利益をあげ、その利益にぶつける繰越欠損金を探す」。利益が先で、繰越欠損金は後です。
2位 PLの利益は「甘い基準」で計算されていると知っている
中小企業のPLの利益は、税務会計の基準で計算されています。この利益は、M&Aで会社を売るときに厳しく見直されます。
会社の売値は、純資産とPLの利益をベースに計算します。たとえば、利益の3年分をのれん代とする、EBITDA(営業利益+減価償却費)の10倍を事業価値とみなす、といった方法です。
その際、PL利益は大企業が採用しているような厳しい会計基準で再計算されます。棚卸資産の評価損や退職給付引当金を計上していない、減価償却費が不足している。こうした補正によって利益が実質ゼロになり、のれん代がつかないこともあります。
M&Aの現場では、売り手側の社長が「なぜのれん代がゼロなんだ」とショックを受ける姿がしばしば見られます。
1位 1年後の現金残高を予想する
「1年後のBSで、現金残高はいくらになりますか?」この問いに答えられる社長は優秀です。
1年後の現金を予想するスキルは、要するに危機察知能力です。このスキルの高い社長は対応が早いので、会社は簡単には倒産しません。
まず、PLの計画を立てます。次に、そこから簡易キャッシュフロー(経常利益+減価償却費-法人税等)を計算します。最後に、簡易キャッシュフローから設備投資の予定額と銀行の返済予定額を差し引きます。この額が1年間の現預金の増減で、今の残高に足せば、1年後の現預金が見えてきます。
一般には「資金繰り表が必要」と言われますが、資金繰り表は必須ではありません。現に資金繰り表を作っている中小企業は極めて少ない。手間がかかるわりに得られるものが少ないからです。
上記の計算を行い、手元資金を大枠でコントロールし、その上で必要なら資金繰り表を作る、という対応が妥当です。要するに、資金繰り表は銀行交渉ツールであって、経営判断ツールではない。CF計算書を真に理解し、使いこなしている社長は、資金繰り表がマストではないことを知っています。
現金を減らしすぎて資金繰りに行き詰まる会社は少なくありません。1年後の現金残高を予想することは、中小企業の最大の課題です。
安田順の最新刊
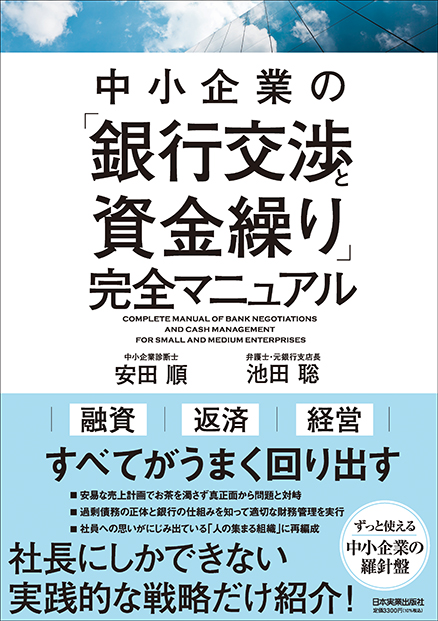
銀行交渉に必要な基礎知識から、資金繰り改善の実務対応まで。
事例豊富に、経営者と支援者に向けてわかりやすく解説した1冊です。
出版社 : 日本実業出版社
発売日 : 2023年9月29日